Assurance de prêt immobilier pour les séniors : pourquoi comparer est une nécessité absolue
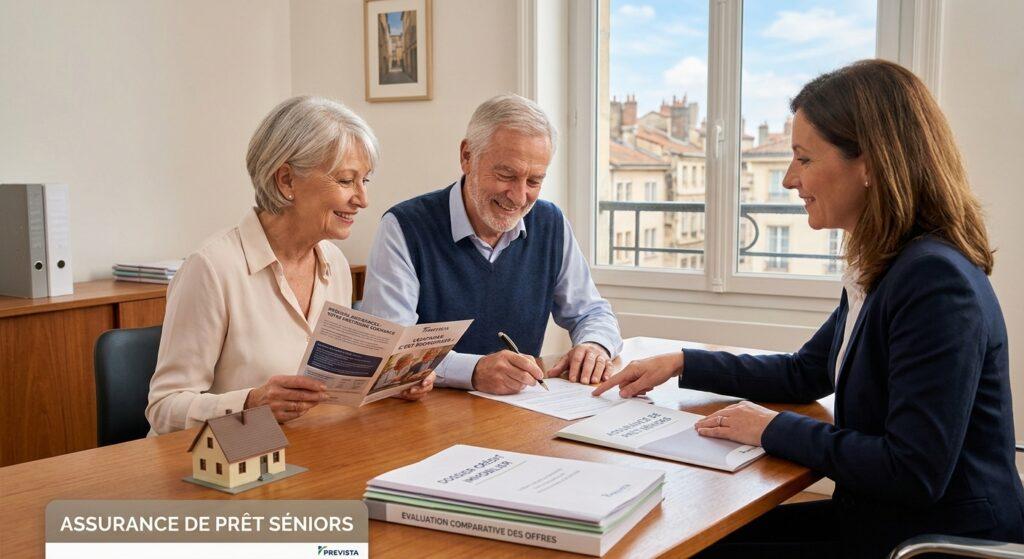
Obtenir un prêt immobilier après 50, 60 ou 70 ans est aujourd’hui une pratique courante, qu’il s’agisse de financer une résidence principale, un projet de résidence secondaire ou un investissement locatif. Cependant, un obstacle majeur se dresse souvent sur le chemin des emprunteurs séniors : l’assurance de prêt immobilier.
Considérée comme une garantie indispensable par les établissements bancaires, elle représente une part de plus en plus lourde dans le coût total du crédit à mesure que l’âge avance. Face à des tarifs pouvant s’envoler, mettre en concurrence les offres du marché n’est plus une simple option, mais une urgence financière.
Pourquoi l’assurance de prêt coûte-t-elle si cher pour les séniors ?
Pour fixer le montant de la cotisation, les actuaires des compagnies d’assurances évaluent la probabilité statistique qu’un sinistre (décès, invalidité, perte d’autonomie) survienne durant la durée du crédit. Pour un profil sénior, cette évaluation entraîne automatiquement une hausse significative des tarifs pour plusieurs raisons majeures :
1. La hausse statistique des risques de santé
Avec l’avancée en âge, les statistiques médicales montrent une augmentation du risque de pathologies chroniques, d’interventions chirurgicales ou d’arrêts de longue durée. Les compagnies d’assurances appliquent donc des taux de base plus élevés pour compenser cette sinistralité accrue.
2. Le poids du questionnaire médical et des surprimes
Lorsque le montant emprunté ou l’âge en fin de prêt dépasse les seuils fixés par la loi Lemoine (plus de 200 000 € par assuré ou fin de prêt après 60 ans), l’emprunteur doit remplir un questionnaire de santé.
- L’existence d’antécédents médicaux (hypertension, cholestérol, diabète, anciens cancers, etc.) entraîne très souvent l’application de surprimes médicales (majorations tarifaires pouvant aller de +50 % à +200 %) ou des exclusions de garanties.
3. Les limites d’âge des garanties
Les garanties facultatives comme l’ITT (Incapacité Temporaire Totale) ou l’IPT (Invalidité Permanente Totale) cessent généralement au moment du départ à la retraite ou au plus tard à 65/67 ans. Les assureurs concentrent alors le risque sur la garantie Décès/PTIA, avec des tarifs très élevés pour couvrir ces risques jusqu’à 85 ou 90 ans.
Résultat : Pour un emprunteur sénior, l’assurance de prêt peut représenter jusqu’à 30 %, voire 50 % du coût total du crédit, dépassant parfois le montant des intérêts bancaires !
Pourquoi l’assurance de la banque n’est souvent pas adaptée aux séniors
Lorsque vous négociez votre prêt, votre banquier vous propose quasi systématiquement son assurance groupe (le contrat d’assurance mutualisé de l’établissement).
Bien que pratique au premier abord, ce contrat bancaire présente deux limites majeures pour les séniors :
- Une mutualisation des risques défavorable : Le tarif de l’assurance groupe repose sur une moyenne. Les profils jeunes et sans problèmes de santé y sont très avantageusement tarifés, tandis que les séniors subissent des taux très élevés.
- Des conditions d’adhésion rigides : Les banques imposent des critères médicaux stricts et disposent de peu de marge de manœuvre pour repousser les limites d’âge ou racheter des exclusions.
Prevista Assurances : l’alternative sur-mesure pour réduire la facture
Face aux rigidités et au coût élevé des contrats bancaires, faire appel à un courtier indépendant et spécialisé comme Prevista Assurances constitue l’une des meilleures solutions pour sécuriser son crédit sans grever son budget.
1. La mise en concurrence systématique
En tant que courtier indépendant, Prevista Assurances compare en toute neutralité les offres de dizaines de compagnies d’assurances spécialisées du marché. Cette mise en concurrence permet de dénicher des contrats individuels dont les barèmes tarifaires pour séniors sont nettement plus compétitifs que les contrats groupe des banques.
2. Une expertise sur les profils médicaux complexes
Pour les séniors confrontés à des surprimes ou des refus d’assurance en raison de leur état de santé, Prevista Assurances apporte un accompagnement sur-mesure :
- Analyse précise des questionnaires de santé avant soumission.
- Orientation vers des assureurs partenaires experts des risques aggravés de santé et maîtrisant la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé).
- Négociation des surprimes et optimisation des conditions de rachat d’exclusions.
3. La prise en charge intégrale des démarches de changement (Loi Lemoine)
Que vous soyez en train de monter votre dossier de prêt ou que vous ayez déjà un crédit en cours, la loi Lemoine vous permet de changer d’assurance à tout moment, sans frais ni pénalité. Prevista Assurances prend en charge l’ensemble des démarches administratives et s’assure du respect de l’équivalence des garanties imposée par votre banque, garantissant une transition fluide et sans stress.
En résumé : ne signez rien sans avoir comparé !
| Critère de comparaison | Assurance Groupe de la Banque | Alternative via Prevista Assurances |
| Tarification | Forfaitaire et souvent très chère pour les séniors | Indépendante et ajustée au profil réel |
| Profil médical | Exclusions automatiques ou fortes surprimes | Étude personnalisée et négociation ciblé |
| Accompagnement | Interlocuteur bancaire généraliste | Expert dédié en assurance de prêt |
| Économies potentielles | Aucune (tarif imposé) | Jusqu’à plusieurs milliers d’euros d’économies |
Avant d’accepter l’offre d’assurance de votre établissement bancaire, prenez le temps de réaliser une simulation comparative. Faire jouer la concurrence avec l’appui de Prevista Assurances est le moyen le plus efficace d’alléger le coût de votre prêt tout en bénéficiant d’une protection optimale.


