Assurance de prêt immobilier : quels critères déterminent le coût de votre couverture ?
Obligatoire dans la quasi-totalité des projets d’achat immobilier, l’assurance emprunteur garantit le remboursement du capital en cas de coup dur (décès, invalidité, incapacité de travail ou perte d’emploi).
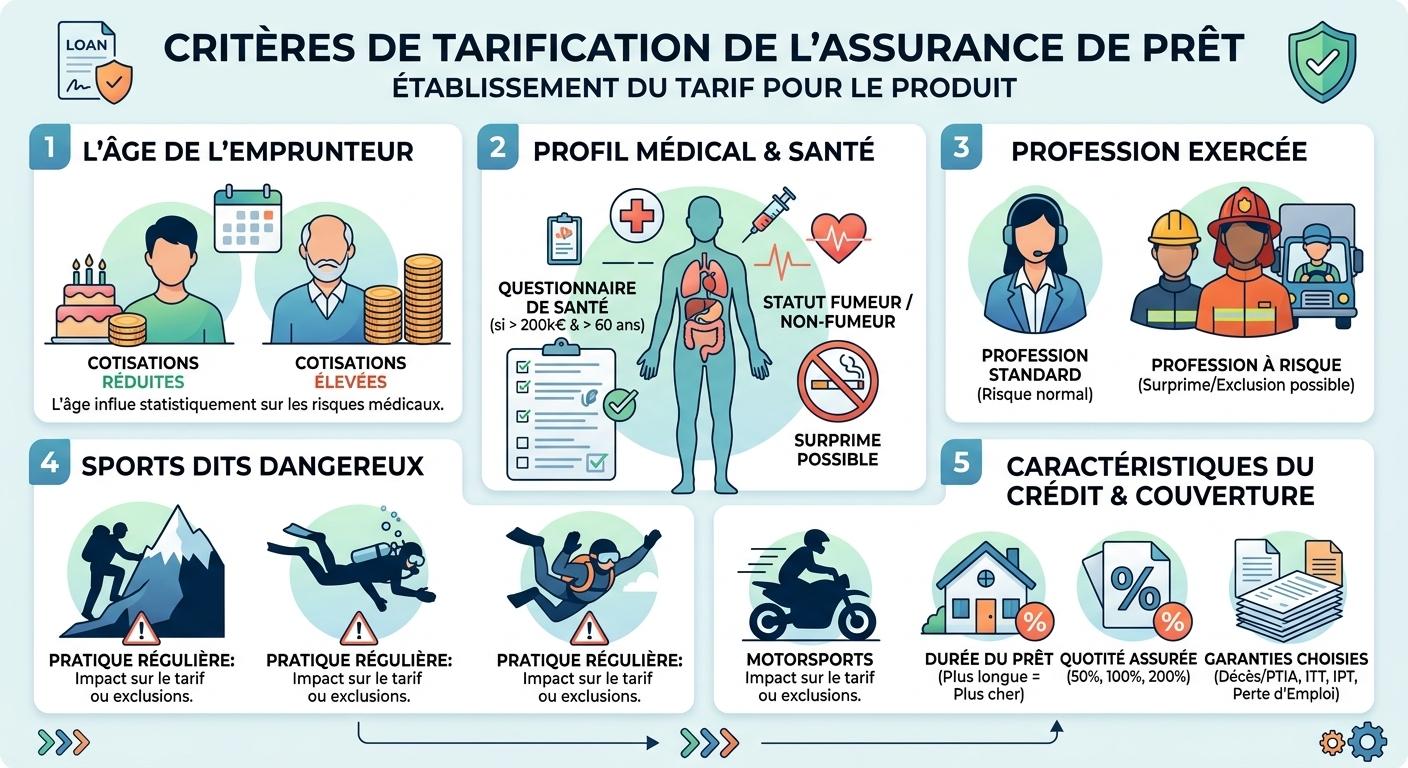
Si deux emprunteurs sollicitent un prêt du même montant, leurs cotisations d’assurance peuvent pourtant varier du simple au triple. Pour établir son tarif, chaque compagnie d’assurances évalue la probabilité qu’un sinistre survienne durant toute la durée du crédit. Voici le détail des critères clés pris en compte lors de l’étude de votre profil.
1. L’âge : le facteur démographique numéro un
L’âge est le premier paramètre statistique utilisé par les actuaires. Les risques d’accident de la vie, de maladie, d’arrêt de travail ou de décès augmentent mécaniquement avec le temps.
- Moins de 30 ans : Vous bénéficiez des taux les plus bas du marché (souvent autour de 0,07 % à 0,12 % du capital emprunté).
- Au-delà de 50 ou 60 ans : Le taux d’assurance s’élève progressivement pour compenser la hausse de la sinistralité statutaire, atteignant parfois plus de 0,50 % à 0,80 %.
2. Le profil médical et le style de vie
Le suivi de l’état de santé permet à l’assureur d’ajuster le tarif sous forme de barème standard ou de surprime.
Le statut de fumeur ou non-fumeur
À âge égal, un fumeur (incluant la cigarette électronique ou le cigare) paie en moyenne 20 % à 50 % de plus qu’un non-fumeur sur sa cotisation. Un assuré est généralement considéré comme non-fumeur s’il n’a pas consommé de tabac depuis au moins 24 mois.
Le questionnaire médical (si applicable)
Depuis la loi Lemoine, le questionnaire de santé est supprimé pour les prêts immobiliers dont la part assurée par personne ne dépasse pas 200 000 € (400 000 € pour un couple à 50/50) et dont le remboursement s’achève avant votre 60ᵉ anniversaire.
Si vous dépassez ces plafonds :
- L’assureur étudie vos antécédents, traitements, interventions chirurgicales ou pathologies chroniques.
- Selon le niveau de risque, il peut accorder un tarif standard, appliquer une surprime, proposer des exclusions de garanties ou orienter le dossier vers la convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé).
3. La profession exercée
L’environnement de travail quotidien influence directement l’exposition aux risques d’accidents du travail, d’invalidité ou d’arrêts de longue durée.
- Secteurs dits « standards » : Cadres, employés de bureau ou professions libérales en Sédentaire ne subissent aucune majoration spécifique.
- Professions dites « à risque » : Militaires, policiers, pompiers, artisans du bâtiment (travail en hauteur), convoyeurs de fonds ou chauffeurs routiers peuvent faire l’objet de surprimes ou de rachats d’exclusions pour couvrir leurs activités professionnelles.
4. La pratique de sports dits dangereux ou extrêmes
Une pratique sportive régulière peut être perçue comme un facteur de risque aggravé si la discipline figure dans la liste des activités sensibles arrêtée par la compagnie.
- Disciplines concernées : Sports aériens (parapente, parachutisme), sports mécaniques, plongée sous-marine en profondeur, alpinisme, spéléologie ou sports de combat.
- Impact tarifaire : L’assureur analyse la fréquence de pratique, le cadre (amateur, club ou compétition) pour décider soit d’une surprime, soit d’une exclusion récurrente de garantie sur les blessures subies durant la pratique de ce sport.
5. Les caractéristiques du crédit et le niveau de couverture
Au-delà des critères personnels, le montage même de votre dossier de prêt influe sur le tarif global.
- La durée du prêt : Plus le crédit s’étale dans le temps (ex: 25 ans vs 15 ans), plus la période d’exposition au risque est longue.
- La quotité assurée : Pour un couple, choisir d’assurer chaque tête à 50 % coûte moins cher qu’une couverture intégrale à 100 % sur chaque emprunteur (200 % au total).
- Le niveau des garanties choisies : Limiter sa couverture au binôme obligatoire Décès / PTIA (Perte Totale et Irréversible d’Autonomie) s’avère moins coûteux que de souscrire une formule complète intégrant l’ITT (Incapacité Temporaire Totale), l’IPT (Invalidité Permanente Totale) ou la Perte d’Emploi.
Synthèse des critères et impact sur la tarification
| Critère d’évaluation | Éléments analysés | Impact sur le tarif |
| Âge | Date de naissance / Année de fin de prêt | Détermine le taux de base |
| Usage du tabac | Déclaration fumeur / non-fumeur | Majorations de 20 % à 50 % |
| Santé & IMC | Questionnaire médical (si > 200 k€ & > 60 ans) | Tarif standard, surprime ou exclusion |
| Métier | Déplacements, manipulation de charges, sécurité | Ajustement sur les garanties ITT/IPT |
| Sports | Disciplines à risques (aérien, montagne, etc.) | Surprime ou option de rachat d’exclusion |
Comment trouver le meilleur tarif ?
Toutes les compagnies d’assurances ne pondèrent pas ces critères de la même façon. Par exemple, une pathologie ou un métier jugé « à risque » chez un assureur classique peut être accepté aux conditions standards par un courtier indépendant ou une compagnie spécialisée.
Il est donc recommandé de mettre régulièrement en concurrence les offres du marché pour faire jouer la délégation d’assurance et obtenir une formule sur-mesure au prix le plus juste.


